📖 12 minutos de leitura
Para acessar crédito rural e financiamentos para pequenos produtores, é fundamental primeiro definir a finalidade do recurso e o perfil do produtor. Em seguida, pesquise os programas disponíveis como o Pronaf, analise os requisitos de elegibilidade, prepare a documentação necessária e procure instituições financeiras habilitadas, como bancos públicos e cooperativas de crédito, para apresentar seu projeto e garantir a aprovação.
📌 Veja também: Blockchain Além das Criptos: Rastreabilidade e Segurança Revolucionárias em Contratos Digitais
Entendendo o Crédito Rural: O Que É e Para Que Serve?
Definição e Importância para o Pequeno Produtor
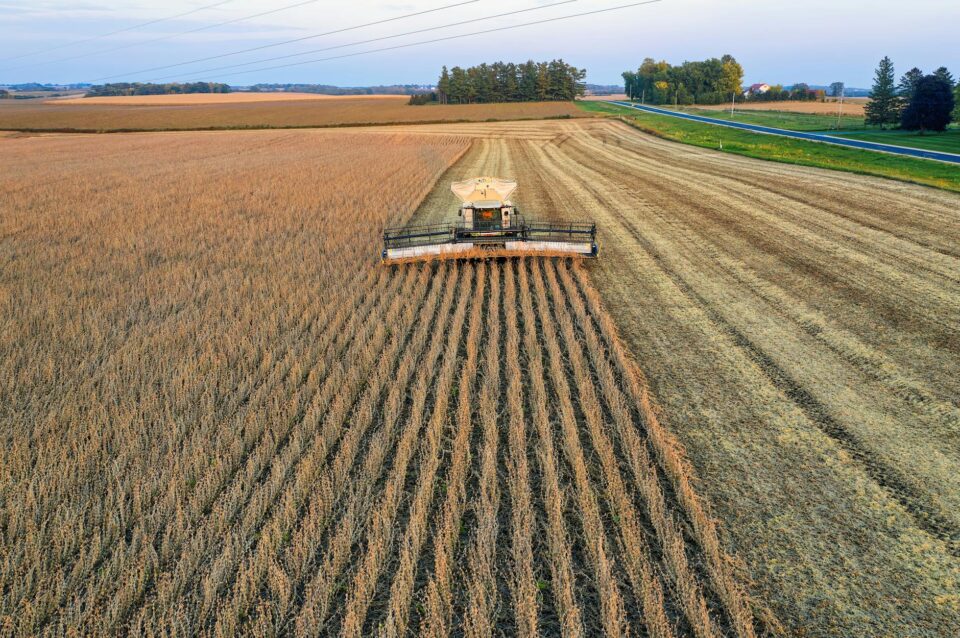
O crédito rural é uma ferramenta essencial e estratégica, criada para impulsionar o desenvolvimento do setor agropecuário brasileiro. Ele consiste em recursos financeiros disponibilizados por instituições bancárias e financeiras, com condições especiais de juros, prazos e garantias, visando apoiar produtores rurais em suas diversas atividades. Para o pequeno produtor, ter acesso a essas linhas de crédito rural significa a diferença entre estagnar e expandir. (conforme o Banco Central)
📌 Veja também: Reels e TikTok para Negócios B2B: Estratégias para Atrair Clientes Corporativos com Vídeos Curtos
É um motor para a modernização, aumento da produtividade e melhoria da qualidade de vida no campo. Esse financiamento agrícola não apenas garante o custeio das safras, mas também permite investimentos de longo prazo, como a aquisição de máquinas ou a construção de infraestrutura, fortalecendo a segurança alimentar e a economia local. É fundamental para o planejamento rural de qualquer empreendimento agrícola.
📌 Veja também: Como aumentar visitas na landing page? Veja 9 recomendações!
Tipos de Crédito Rural: Custeio, Investimento e Comercialização
O crédito rural se divide em categorias específicas para atender às diferentes necessidades do produtor. Compreender essas distinções é crucial para escolher a linha de financiamento mais adequada ao seu projeto. Cada tipo possui finalidades, prazos e condições de juros crédito rural próprios.
O crédito de custeio, por exemplo, é voltado para despesas rotineiras da produção, como compra de insumos e mão de obra. Já o de investimento financia a aquisição de bens duráveis e melhorias na propriedade. O crédito de comercialização, por sua vez, apoia a venda dos produtos.
| Tipo de Crédito | Finalidade Principal | Exemplos de Uso | Prazos Comuns |
|---|---|---|---|
| Custeio | Despesas da produção | Compra de sementes, fertilizantes, ração, salários | Curto prazo (até 2 anos) |
| Investimento | Aquisição de bens duráveis e melhorias | Máquinas, equipamentos, benfeitorias, correção de solo | Médio a longo prazo (até 10-15 anos) |
| Comercialização | Apoio à venda e estocagem | Armazenagem, beneficiamento, capital de giro para vendas | Curto prazo (até 1 ano) |
Em 2023, o volume de crédito rural contratado no Brasil superou a marca de R$ 300 bilhões, demonstrando a relevância contínua desses recursos para o agronegócio nacional, segundo dados do Banco Central.
Vantagens de Acessar Financiamentos Agrícolas
Acessar financiamentos agrícolas oferece uma série de vantagens inestimáveis para o pequeno produtor. A principal delas é a capacidade de realizar investimentos e custear a produção sem comprometer o capital próprio, garantindo a continuidade e expansão das atividades. Os juros crédito rural costumam ser subsidiados, tornando o custo do dinheiro mais acessível do que em outras modalidades de crédito.
Além disso, muitas linhas de crédito rural vêm acompanhadas de subsídios agrícolas e condições de pagamento adaptadas aos ciclos produtivos do campo, com carência para o início do pagamento. Isso proporciona maior fôlego e segurança financeira. É uma oportunidade de modernizar a propriedade, adotar novas tecnologias, aumentar a produtividade e, consequentemente, a rentabilidade do negócio. O acesso a esses recursos também contribui para a estabilidade econômica e social no campo.
Principais Linhas de Crédito e Programas de Financiamento
Pronaf: O Programa Nacional de Fortalecimento da Agricultura Familiar
O Pronaf é, sem dúvida, a mais importante das linhas de crédito rural para pequenos produtores e agricultores familiares no Brasil. Gerenciado pelo Ministério da Agricultura, Pecuária e Abastecimento, este programa oferece condições diferenciadas, como taxas de juros reduzidas e prazos alongados, para investimentos e custeio de atividades agropecuárias e não agropecuárias desenvolvidas no estabelecimento rural.
Ele é fundamental para quem busca como acessar crédito rural e financiamentos com o apoio do governo. O Pronaf não apenas financia a produção, mas também incentiva a agroindustrialização, o turismo rural e a produção de alimentos orgânicos, contribuindo para a diversificação da renda e a sustentabilidade das propriedades. Em 2023/2024, o Plano Safra destinou mais de R$ 71 bilhões ao Pronaf, reforçando seu papel vital.
Outras Linhas de Crédito para Pequenos Produtores
Além do Pronaf, existem outras opções de financiamento agrícola que podem ser exploradas pelos pequenos produtores. Programas como o Fundo de Terras e da Reforma Agrária (Banco da Terra) auxiliam na compra de terras. Há também linhas específicas para sistemas de irrigação, armazenagem e energias renováveis, muitas vezes com apoio de subsídios agrícolas.
Bancos públicos e privados, como o Banco do Brasil Crédito Rural, Caixa Econômica Federal e bancos regionais, oferecem uma gama de produtos. É crucial pesquisar e entender os requisitos crédito rural de cada uma para identificar a que melhor se encaixa no seu perfil e projeto. O planejamento rural é a chave para escolher a linha certa.
Onde Buscar: Bancos, Cooperativas e Agentes Financeiros
Para como acessar crédito rural e financiamentos, o primeiro passo é saber onde procurar. As principais fontes são os bancos, tanto públicos quanto privados. O Banco do Brasil Crédito Rural é um dos maiores operadores, mas a Caixa Econômica Federal e o Banco do Nordeste (para a região) também têm forte atuação.
As cooperativas de crédito rural, como Sicredi e Sicoob, são excelentes alternativas, muitas vezes com processos mais ágeis e atendimento personalizado para seus associados, além de oferecerem taxas competitivas. Além disso, existem agentes financeiros especializados e programas governamentais que atuam em parceria com essas instituições. Uma boa conversa com o gerente de sua cooperativa pode abrir muitas portas.
| Instituição | Destaque | Observações |
|---|---|---|
| Bancos Públicos | Banco do Brasil, Caixa, Banco do Nordeste, Banco da Amazônia | Grandes volumes de crédito, programas governamentais, ampla rede |
| Cooperativas de Crédito | Sicredi, Sicoob, Cresol | Atendimento personalizado, taxas competitivas, foco no associado |
| Bancos Privados | Santander, Bradesco, Itaú | Linhas específicas, maior flexibilidade em alguns casos |
É recomendável visitar várias instituições para comparar as condições e juros crédito rural antes de tomar uma decisão. As cooperativas de crédito rural, por sua natureza, muitas vezes oferecem um suporte mais próximo ao produtor.
O Passo a Passo para Acessar Seu Crédito Rural
Requisitos de Elegibilidade e Perfil do Produtor
Para como acessar crédito rural e financiamentos, o primeiro e crucial passo é entender os requisitos de elegibilidade. Cada linha de crédito possui suas próprias regras, mas alguns pontos são comuns. Em geral, o produtor precisa ter idoneidade cadastral, ou seja, não possuir restrições em órgãos de proteção ao crédito. Além disso, é necessário comprovar a condição de produtor rural, seja através de Declaração de Aptidão ao Pronaf (DAP) para agricultores familiares, ou registro de pessoa jurídica para outros perfis.
A localização da propriedade, o tipo de atividade desenvolvida e a capacidade de pagamento do financiamento também são fatores analisados. É importante que o produtor esteja com suas obrigações fiscais e ambientais em dia. A apresentação de um bom histórico produtivo e a clareza sobre o planejamento rural da propriedade aumentam as chances de aprovação.
Documentação Necessária: O Que Você Precisa Ter em Mãos
A preparação da documentação necessária é uma etapa que exige atenção e organização. A lista de documentos crédito rural pode variar conforme a instituição e a linha de financiamento, mas geralmente inclui itens pessoais e da propriedade. Para pessoas físicas, são solicitados RG, CPF, comprovante de residência e certidão de casamento (se houver).
Para a propriedade, é comum pedir o registro de imóveis, ITR (Imposto Territorial Rural), CCIR (Certificado de Cadastro de Imóvel Rural) e, para o Pronaf, a DAP. É fundamental ter todos os documentos atualizados e em bom estado. A falta de algum item ou informações inconsistentes pode atrasar significativamente o processo de aprovação do financiamento agrícola.
| Tipo de Documento | Para Pessoas Físicas | Para a Propriedade Rural |
|---|---|---|
| Identificação | RG, CPF, CNH | Matrícula do Imóvel/Contrato de Arrendamento |
| Comprovação | Comprovante de residência, Certidão de casamento/união estável | ITR (Imposto Territorial Rural), CCIR (Certificado de Cadastro de Imóvel Rural) |
| Renda/Atividade | Declaração de Aptidão ao Pronaf (DAP) ou Imposto de Renda | Licenças ambientais (se aplicável), Projeto Técnico (para algumas linhas) |
| Outros | Certidões negativas (SPC/Serasa) | Planta e Memorial Descritivo (se houver benfeitorias) |
Elaboração do Projeto Técnico e Análise de Viabilidade
A elaboração de um projeto técnico detalhado é, muitas vezes, um dos requisitos crédito rural mais importantes. Este projeto deve apresentar de forma clara e objetiva a finalidade do financiamento, como os recursos serão aplicados e qual o retorno esperado. Ele serve como um plano de negócios para a instituição financeira, demonstrando a viabilidade técnica e econômica da sua proposta.
Contar com um técnico agrícola ou engenheiro agrônomo para auxiliar nessa etapa é altamente recomendável. O projeto deve incluir informações sobre a cultura ou criação, cronograma de atividades, estimativa de custos, projeção de receitas e análise de mercado. A análise de viabilidade é o que dará segurança ao banco para aprovar o seu financiamento agrícola e determinar os juros crédito rural.
Dicas para Aumentar Suas Chances de Aprovação
Para aumentar suas chances de aprovação ao buscar como acessar crédito rural e financiamentos, a organização é fundamental. Mantenha toda a documentação necessária em dia e organizada. Tenha um bom relacionamento com a instituição financeira e seja transparente sobre sua situação. Um planejamento rural bem estruturado e um projeto técnico consistente são seus maiores aliados.
Busque informações sobre os subsídios agrícolas disponíveis e as linhas de crédito rural mais adequadas ao seu perfil. Ter um bom histórico de pagamento de dívidas e não possuir restrições de crédito são pontos positivos. Mostre comprometimento e seriedade com seu empreendimento rural. Pequenas ações podem fazer uma grande diferença no processo de aprovação.
Perguntas Frequentes sobre como acessar crédito rural e financiamentos para pequenos produtores
Qual a diferença entre crédito rural de custeio e investimento?
Crédito de custeio financia despesas operacionais de curto prazo, como sementes e fertilizantes, para o ciclo produtivo. Crédito de investimento é para bens duráveis e melhorias na propriedade, como máquinas, benfeitorias ou correção de solo, com prazos mais longos.
Quais são os principais bancos que oferecem crédito rural?
Os principais bancos que oferecem crédito rural no Brasil são o Banco do Brasil, a Caixa Econômica Federal e o Banco do Nordeste (para sua região de atuação). Cooperativas de crédito rural como Sicredi e Sicoob também são grandes provedores.
Pequenos produtores rurais sem CNPJ podem acessar financiamentos?
Sim, pequenos produtores rurais sem CNPJ podem acessar financiamentos, especialmente através do Pronaf (Programa Nacional de Fortalecimento da Agricultura Familiar), que atende pessoas físicas com Declaração de Aptidão ao Pronaf (DAP) e outros requisitos.
Quanto tempo leva para um crédito rural ser aprovado?
O tempo para aprovação de um crédito rural varia bastante. Pode levar de algumas semanas a alguns meses, dependendo da complexidade do projeto, da agilidade na entrega da documentação e da instituição financeira. A organização acelera o processo.
Acessar crédito rural e financiamentos é uma estratégia inteligente para o pequeno produtor que busca crescimento e sustentabilidade. Este guia detalhado ofereceu uma visão completa sobre o que é o crédito rural, suas principais linhas, como o Pronaf, e o passo a passo para solicitá-lo, desde os requisitos até a documentação necessária.
Não deixe que a burocracia impeça o progresso da sua produção. Com as informações corretas e um planejamento rural sólido, você estará preparado para buscar o financiamento agrícola que impulsionará seu negócio. Procure uma instituição financeira, prepare seu projeto e dê o próximo passo rumo ao sucesso no campo!
