Organizar a vida financeira não significa apenas cortar despesas. Em muitos casos, uma boa estratégia envolve entender quais recursos já estão disponíveis, avaliar o patrimônio acumulado e escolher modalidades de crédito que façam sentido para cada objetivo.
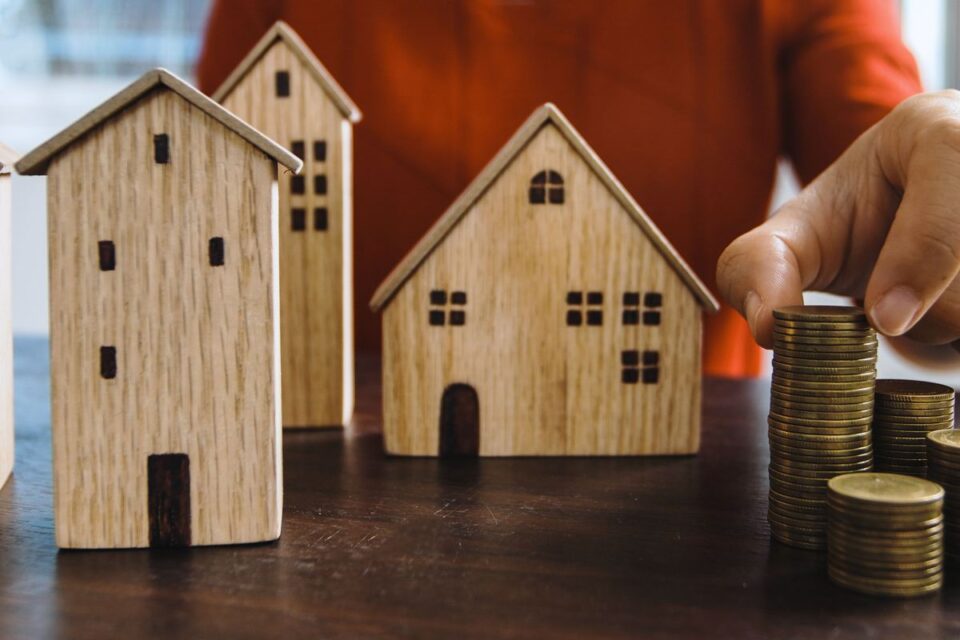
Nesse cenário, o home equity, também conhecido como empréstimo com garantia de imóvel, aparece como uma alternativa para quem possui um imóvel e precisa de um volume maior de recursos, seja para reorganizar dívidas, investir em um negócio, realizar uma reforma ou colocar um projeto importante em prática.
Diferentemente de modalidades de crédito sem garantia, o home equity utiliza um imóvel como garantia da operação. Isso pode permitir condições diferenciadas, especialmente quando o planejamento envolve valores elevados e prazos maiores.
A decisão, porém, precisa fazer parte de uma estratégia financeira bem estruturada. Afinal, contratar crédito não é simplesmente conseguir dinheiro: é assumir um compromisso que terá impacto no orçamento durante determinado período.
O que é home equity?
Home equity é uma modalidade de crédito em que uma pessoa utiliza um imóvel próprio como garantia para conseguir recursos.
Na prática, o imóvel continua sendo utilizado normalmente pelo proprietário, mas fica vinculado à operação durante o período estabelecido no contrato.
A existência da garantia reduz parte do risco da instituição que concede o crédito. Por esse motivo, essa modalidade pode apresentar características diferentes das encontradas em alternativas de crédito pessoal sem garantia.
No Brasil, empresas especializadas nesse mercado, como a CashMe, oferecem soluções de crédito com garantia de imóvel para pessoas físicas e jurídicas.
A CashMe faz parte do grupo Cyrela e atua com diferentes soluções relacionadas a crédito imobiliário. No home equity, é possível utilizar os recursos para diferentes finalidades, o que torna a modalidade interessante para quem precisa financiar projetos que não necessariamente estão ligados à compra de um imóvel.
É justamente essa liberdade de utilização que faz com que o home equity possa ser incorporado a diferentes estratégias de organização financeira.
Como funciona o crédito com garantia de imóvel?
O processo começa com a solicitação do crédito e a análise da operação. Além da situação financeira do interessado, é necessário avaliar o imóvel que será utilizado como garantia.
O valor disponível não corresponde necessariamente ao preço integral da propriedade. Na CashMe, por exemplo, o crédito pode chegar a até 60% do valor do imóvel, conforme as condições e a análise da operação.
Isso significa que um imóvel avaliado em R$ 1 milhão poderia, em uma situação hipotética, possibilitar uma operação de até R$ 600 mil, desde que todos os requisitos fossem atendidos.
Outro ponto importante é o prazo.
A CashMe trabalha com operações de home equity com prazo de até 240 meses, ou seja, até 20 anos. Os valores disponibilizados podem variar de R$ 50 mil a R$ 25 milhões, atendendo desde necessidades individuais até projetos empresariais de maior porte.
As condições efetivamente oferecidas dependem da análise de crédito, do imóvel, do perfil do solicitante e de outros critérios da operação.
Qual é a relação entre home equity e organização financeira?
Crédito e organização financeira podem parecer assuntos contraditórios à primeira vista.
Afinal, se o objetivo é organizar as finanças, por que assumir uma dívida?
Porque o crédito é uma ferramenta financeira. O impacto positivo ou negativo depende, principalmente, da forma como ele é utilizado.
Imagine alguém que tenha diferentes compromissos financeiros, cada um com vencimentos, custos e condições diferentes. Dependendo do caso, estruturar uma operação de crédito de longo prazo pode facilitar o planejamento do fluxo de caixa.
Outra situação ocorre quando existe patrimônio imobiliário, mas falta liquidez.
Uma pessoa pode possuir um imóvel de alto valor e, ao mesmo tempo, não ter centenas de milhares de reais disponíveis imediatamente para investir em determinado projeto.
O home equity permite transformar parte desse patrimônio em acesso a crédito sem exigir a venda do imóvel.
Por isso, antes de contratar qualquer modalidade, é importante responder três perguntas:
- Para que o dinheiro será utilizado?
- Quanto realmente é necessário?
- A parcela cabe no orçamento com margem de segurança?
Essas respostas ajudam a transformar a contratação de crédito em uma decisão planejada.
Home equity pode ser usado para organizar dívidas?
Uma das possíveis utilizações do crédito com garantia de imóvel é a reorganização financeira.
Quem possui várias dívidas pode enfrentar um problema que vai além do valor total devido: a fragmentação dos compromissos.
São diferentes parcelas, taxas, datas de vencimento e prazos. Isso pode dificultar a visualização da situação financeira e comprometer o planejamento mensal.
Em determinadas situações, obter uma linha de crédito estruturada e utilizar os recursos para reorganizar outros compromissos pode simplificar a gestão financeira.
Isso não significa, porém, que trocar várias dívidas por uma operação de home equity seja automaticamente vantajoso.
É necessário comparar o Custo Efetivo Total (CET) das operações, verificar tarifas, seguros, custos envolvidos na contratação, prazo total e montante que será desembolsado até o encerramento do contrato.
Também é fundamental corrigir a causa do endividamento. Caso contrário, existe o risco de reorganizar as dívidas antigas e posteriormente criar novos compromissos financeiros.
Crédito para investir em um negócio
O home equity também pode ser considerado por empresários que possuem patrimônio imobiliário e precisam de recursos para financiar projetos.
Uma empresa pode precisar de capital para ampliar uma unidade, comprar equipamentos, investir em tecnologia, aumentar estoques, financiar uma expansão ou reorganizar seu fluxo financeiro.
Em vez de analisar somente linhas empresariais tradicionais, o empreendedor pode avaliar alternativas com garantia.
A CashMe disponibiliza crédito com garantia de imóvel tanto para pessoas físicas quanto para pessoas jurídicas, permitindo que diferentes perfis considerem a modalidade dentro de seu planejamento.
Porém, quando o objetivo é investir em uma empresa, a análise deve incluir o retorno esperado do projeto.
Não basta pensar apenas no valor da parcela.
Se uma empresa pretende utilizar R$ 300 mil para expandir uma operação, por exemplo, é necessário projetar quanto essa expansão poderá acrescentar ao faturamento e à geração de caixa.
Crédito empresarial deve estar relacionado a uma estratégia clara de utilização e pagamento.
Reforma e valorização do patrimônio
Outra possibilidade é utilizar o home equity para financiar reformas.
Reformas maiores podem exigir valores consideráveis, principalmente quando envolvem alterações estruturais, ampliação de imóveis, modernização de instalações ou projetos comerciais.
Nesse caso, o próprio patrimônio imobiliário pode ajudar a financiar sua melhoria.
A lógica também pode ser aplicada a imóveis destinados à geração de renda. Dependendo do projeto, uma reforma pode aumentar a atratividade da propriedade para venda ou locação.
Novamente, o planejamento é essencial.
É recomendável criar um orçamento detalhado da obra, considerar uma reserva para imprevistos e evitar contratar um volume de crédito muito superior ao necessário simplesmente porque existe limite disponível.
Como organizar as finanças antes de contratar crédito?
Antes de solicitar home equity ou qualquer outra modalidade, vale fazer um diagnóstico financeiro completo.
O primeiro passo é calcular a renda líquida mensal e listar todas as despesas fixas e variáveis.
Em seguida, devem ser registrados todos os compromissos financeiros existentes, incluindo financiamentos, empréstimos, parcelamentos e outras obrigações.
A partir dessas informações, é possível calcular quanto da renda já está comprometida.
Também é importante manter uma reserva financeira.
Mesmo que a parcela caiba confortavelmente no orçamento atual, imprevistos podem acontecer. Perda ou redução de renda, despesas inesperadas e mudanças familiares podem alterar rapidamente a situação.
Por isso, uma operação de longo prazo não deve ser planejada considerando apenas o melhor cenário possível.
Evite escolher crédito olhando somente para a parcela
Uma parcela aparentemente pequena pode esconder um compromisso financeiro muito longo.
Por exemplo: alongar bastante o prazo pode reduzir o valor mensal, mas aumentar o montante total desembolsado ao longo da operação.
Por isso, a comparação deve considerar diferentes indicadores.
Analise o valor solicitado, prazo, CET, valor das parcelas, total previsto para pagamento e condições para liquidação antecipada.
Também vale simular diferentes cenários.
Quanto custaria pagar em 10 anos? E em 15? Qual seria o impacto de um prazo de 20 anos?
Essas comparações ajudam a encontrar um equilíbrio entre uma parcela confortável e o custo total da operação.
Quando o home equity pode fazer sentido?
Não existe uma resposta universal.
O home equity pode ser analisado quando existe patrimônio imobiliário e necessidade de crédito para um objetivo relevante e previamente planejado.
Entre as possíveis finalidades estão:
- reorganização financeira;
- expansão empresarial;
- reformas;
- investimentos profissionais;
- projetos pessoais;
- despesas de maior valor;
- obtenção de capital para projetos de longo prazo.
A vantagem estratégica está na possibilidade de utilizar um ativo que já faz parte do patrimônio como garantia para acessar recursos.
Ao mesmo tempo, exatamente porque existe um imóvel envolvido, a contratação exige responsabilidade.
O não pagamento da operação pode resultar na perda do bem utilizado como garantia. Portanto, o planejamento da capacidade de pagamento não deve ser tratado como um detalhe.
CashMe: soluções de crédito para diferentes objetivos
A CashMe, empresa do grupo Cyrela, atua no mercado de crédito imobiliário oferecendo soluções para diferentes necessidades financeiras.
Além do home equity, seu portfólio contempla modalidades como Crédito para Construção, Financiamento SFI e Crédito para Condomínio.
No crédito com garantia de imóvel, a empresa atende pessoas físicas e jurídicas, com operações que podem variar de R$ 50 mil a R$ 25 milhões, prazo de até 240 meses e possibilidade de crédito correspondente a até 60% do valor do imóvel, sujeito à análise e às condições aplicáveis.
A empresa já ultrapassou a marca de R$ 6 bilhões em crédito liberado, reforçando a presença da modalidade no planejamento financeiro de consumidores e empresas.
Para quem possui um imóvel e está avaliando alternativas de crédito, conhecer as condições do home equity e compará-las com outras opções disponíveis no mercado pode ser um passo importante antes da decisão.
Organização financeira continua sendo a base
Nenhuma modalidade de crédito substitui uma boa organização financeira.
Antes de contratar, é fundamental saber exatamente quanto entra, quanto sai, quais são os objetivos financeiros e qual nível de comprometimento de renda é sustentável.
Também é recomendável pensar no futuro.
Se o crédito possui prazo de vários anos, a análise não pode considerar somente a situação financeira atual. É preciso avaliar cenários menos favoráveis e verificar se ainda existiria capacidade de manter os pagamentos.
Quando utilizado de maneira planejada, o crédito pode ser uma ferramenta para reorganizar compromissos, financiar projetos e transformar patrimônio em liquidez.
Nesse contexto, o home equity amplia as alternativas disponíveis para quem possui um imóvel e precisa de recursos.
Mais importante do que simplesmente conseguir crédito é entender por que contratar, quanto contratar e como pagar.
Ao combinar essas três respostas com organização financeira, comparação de alternativas e planejamento de longo prazo, fica mais fácil tomar decisões que preservem o patrimônio e contribuam para objetivos pessoais ou empresariais.
